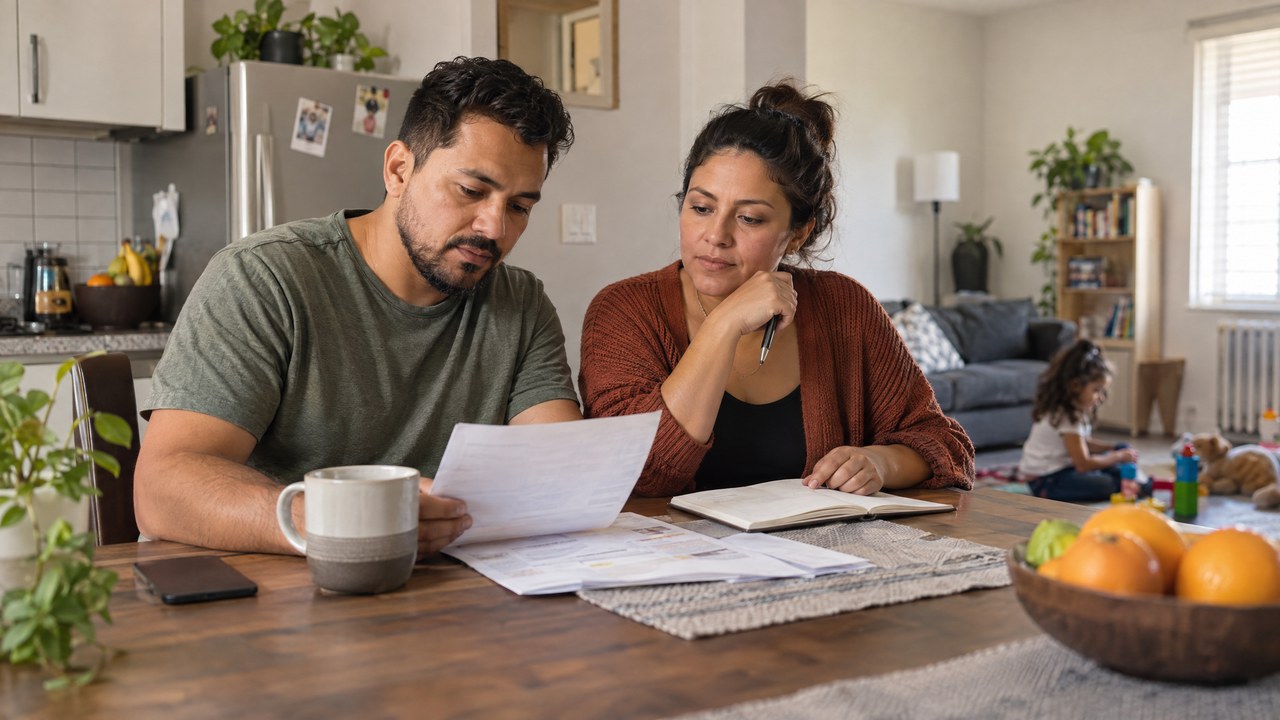
Quando o carro pede um conserto inesperado ou uma consulta do filho gera uma conta fora do planejado, o orçamento pode ficar apertado rápido. Para muitas famílias brasileiras nos Estados Unidos, ter uma reserva pequena separada já muda a conversa: em vez de recorrer logo ao cartão, dá para olhar o imprevisto com um pouco mais de calma.
Comece pelo valor que cabe hoje
Um fundo de emergência não precisa nascer grande. Antes de pensar em uma meta distante, observe quanto sobra em um mês comum depois de aluguel, mercado, transporte e contas. Talvez sejam US$ 10 por semana; talvez US$ 25 a cada pagamento. O melhor valor é aquele que você consegue repetir sem sacrificar despesas básicas.
Escolha uma conta separada da usada para pagamentos do dia a dia. Pode ser uma poupança simples em banco ou credit union, desde que o dinheiro fique fácil de localizar quando houver uma necessidade real. Separar a reserva diminui a chance de gastá-la por impulso em compras pequenas.
Dê um nome claro para a reserva
Escrever “emergência da família” na conta, em uma planilha ou no aplicativo do banco ajuda a lembrar a finalidade daquele valor. Não se trata de guardar para férias, troca de celular ou promoções. A ideia é cobrir situações que não podem esperar, como uma franquia de seguro, remédio prescrito, perda temporária de horas no trabalho ou reparo necessário em casa.
Também ajuda combinar, em família, o que entra nessa definição. Assim, quando aparece uma vontade de usar o dinheiro para outra coisa, todos sabem que a decisão merece uma pausa. Uma regra simples pode ser conversar antes de retirar qualquer quantia que não seja urgência.
Encontre pequenas fontes de dinheiro
Em vez de tentar cortar tudo de uma vez, procure um ou dois ajustes que não deixem a rotina pesada. Cancelar uma assinatura pouco usada, levar café de casa alguns dias por semana ou direcionar parte de um reembolso pode gerar o primeiro depósito. Valores extras, como devolução de imposto, horas adicionais ou presente em dinheiro, também podem ser divididos: uma parte para necessidade atual e outra para a reserva.
Automatizar o depósito costuma facilitar. Programe uma transferência no dia seguinte ao pagamento, mesmo que seja pequena. Dessa forma, o dinheiro vai para a reserva antes de se misturar com o restante do mês. Se houver um mês apertado, reduza ou pause o valor sem transformar isso em culpa.
Revise sem pressão
Uma vez por mês, confira o saldo e anote o que funcionou. Se precisou usar a reserva, isso não significa fracasso; significa que ela cumpriu sua função. Depois, retome os depósitos quando for possível. Com o tempo, cada pequeno valor pode criar uma margem útil para lidar com despesas inesperadas.
Para conversar sobre como seguros podem fazer parte da proteção do orçamento familiar, procure um agente licenciado. A Assureline Insurance atende pelo 407-502-0203 e em assurelineinsurance.com.
Autor