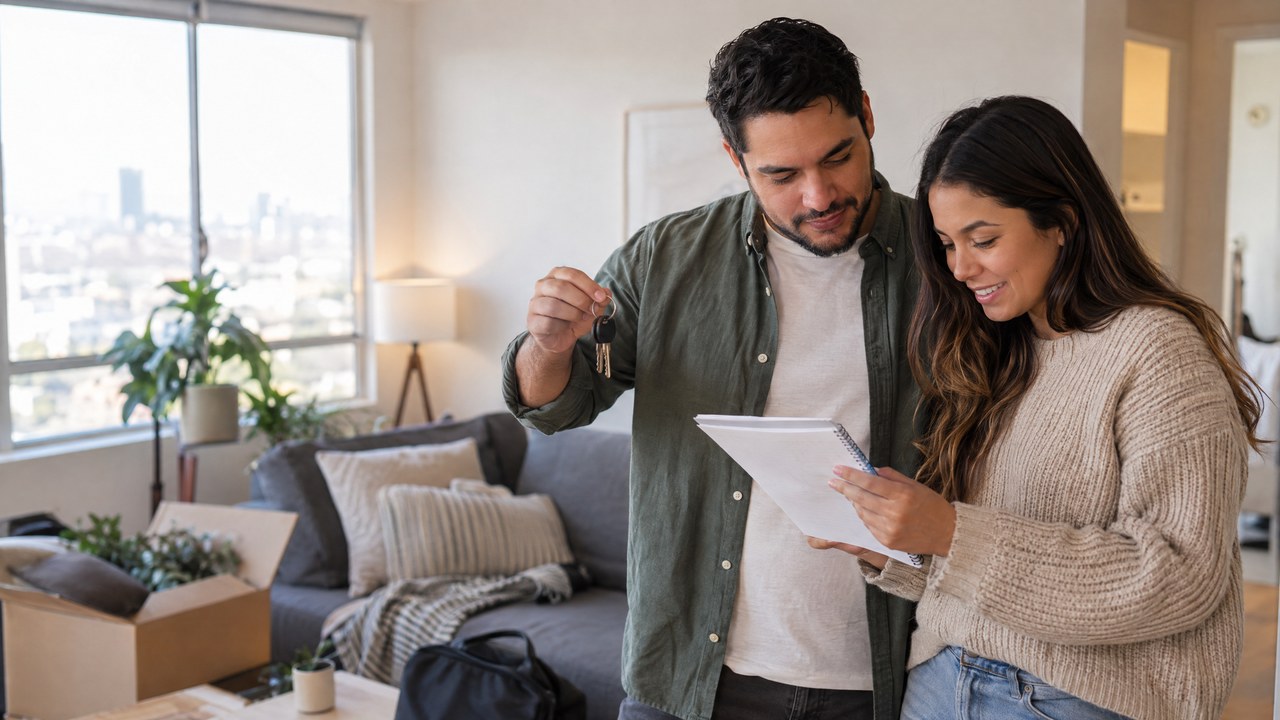
Você acabou de assinar o contrato de aluguel, começa a pensar nos móveis, na internet, na mudança e nas contas. Aí vem aquela pergunta bem comum entre brasileiros nos Estados Unidos: “Se o prédio já tem seguro, eu também preciso de um?” A resposta depende da sua situação, mas entender o chamado renters insurance, ou seguro de inquilino, ajuda a olhar essa decisão com mais calma.
Em geral, o seguro do proprietário do imóvel está ligado à estrutura do prédio ou da casa. Os seus pertences — como sofá, roupas, notebook, televisão e utensílios — não ficam automaticamente protegidos por essa apólice. É aí que o seguro de inquilino pode entrar. Segundo a National Association of Insurance Commissioners (NAIC), muitas apólices desse tipo reúnem proteção para bens pessoais e responsabilidade civil, e algumas também preveem despesas extras de moradia após uma perda coberta que deixe o imóvel temporariamente impróprio para uso.
Não é tudo igual: confira o que está na apólice
Antes de comparar preços, vale pedir que o agente explique, em português claro, quais situações estão cobertas e quais ficam de fora. Incêndio, roubo e certos danos por água podem aparecer em muitas apólices, mas os detalhes variam. Enchente e terremoto, por exemplo, frequentemente exigem proteção separada. Não presuma que uma cobertura existe apenas porque outra pessoa comentou que tem algo parecido.
Outro ponto é a forma de reembolso dos objetos. Algumas opções consideram o valor atual do item, levando em conta a depreciação. Outras trabalham com custo de reposição, sujeito às regras da apólice. Uma televisão de alguns anos, por exemplo, pode ter um resultado bem diferente em cada modalidade. Perguntar sobre isso antes evita surpresa na hora de entender o limite disponível.
Faça uma lista simples da sua casa
Não precisa complicar. Caminhe pelos cômodos com o celular, tire fotos ou grave um vídeo curto e anote os itens mais importantes. Guarde recibos quando tiver e registre números de série de eletrônicos. Essa organização ajuda a estimar o valor dos seus bens e pode facilitar a conversa caso seja preciso abrir um sinistro.
Também confira o valor da franquia, o limite de responsabilidade civil, eventuais coberturas para joias, instrumentos ou equipamentos de trabalho e as regras para quem divide o imóvel com você. Em alguns casos, um colega de quarto precisa da própria apólice. A melhor pergunta não é só “quanto custa?”, mas “o que este valor realmente inclui para a minha casa?”.
Seguro de inquilino não substitui a leitura do contrato, mas pode ser uma forma prática de organizar a proteção dos seus pertences e da sua responsabilidade no dia a dia. Coberturas, preços e condições variam conforme seguradora, estado, perfil e apólice. Por isso, compare as opções e peça explicações sobre os limites antes de decidir.
Quer tirar dúvidas sobre seguro de inquilino nos EUA? Fale com a Assureline Insurance pelo telefone 407-502-0203 ou acesse assurelineinsurance.com para conversar com um agente licenciado.
Fonte consultada: National Association of Insurance Commissioners (NAIC).
Autor